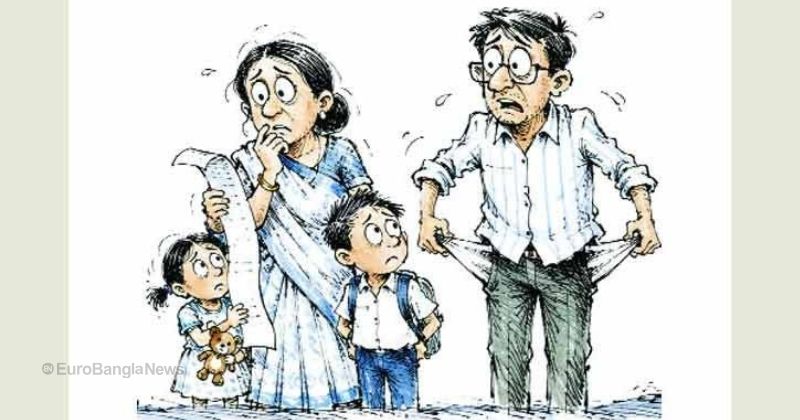
জীবনযাত্রার ‘বিরতিহীন’ ব্যয় বৃদ্ধি, সীমিত আয় এবং সঞ্চয়ের অভাব এই তিনের যাঁতাকলে পড়ে দেশের নিম্ন ও মধ্যবিত্তের একটি বিশাল অংশ ক্রমেই ভয়াবহ ঋণের ফাঁদে আটকে পড়ছে। পরিবারের কোনো সদস্যের আকস্মিক অসুস্থতা, সন্তানের পড়াশোনা কিংবা সামাজিক মর্যাদা রক্ষার্থে বিয়ের মতো জরুরি খরচ মেটাতে গিয়ে সম্পদ হারাচ্ছেন অনেকেই। অতিরিক্ত খরচের চাপ সামলাতে কেউ শেষ সম্বল জমি বিক্রি করছেন, কেউ চড়া সুদে টাকা ধার নিচ্ছেন, আবার কেউবা এনজিও ও ব্যাংক ঋণের জালে জড়িয়ে সর্বস্বান্ত হচ্ছেন।
ন্যূনতম মৌলিক চাহিদা মেটাতেই অনেক পরিবার ঋণে জর্জরিত হয়ে পথে বসছে। এমনকি ঋণের এই দুঃসহ বোঝা সইতে না পেরে অনেকে মানসিক অবসাদ থেকে আত্মহত্যার মতো সর্বনাশী পথও বেছে নিচ্ছেন।
রাজধানীসহ দেশের বিভিন্ন জেলার সাধারণ মানুষের সঙ্গে কথা বলে জানা গেছে, কয়েক বছর আগেও যেসব পরিবার প্রতি মাসে সামান্য হলেও সঞ্চয় করতে পারত, এখন তাদের বেশির ভাগেরই মাসিক আয় দিয়ে নিত্যপ্রয়োজন মেটানো অসম্ভব হয়ে পড়েছে। বাজারে চাল, ডাল, তেল, সবজি থেকে শুরু করে মাছ-মাংসসহ সব ধরনের পণ্যের দাম বেড়েছে কয়েক গুণ। এর সঙ্গে পাল্লা দিয়ে বেড়েছে বাড়ি ভাড়া, চিকিৎসা ও শিক্ষার ব্যয়।
সীমাহীন ব্যয়ের তুলনায় সাধারণ মানুষের আয় না বাড়ায়, সঞ্চয় তো দূরের কথা, মাসের ২০ তারিখের পর কীভাবে সংসার চলবে তা নিয়ে গলদঘর্ম হতে হচ্ছে।
সিরাজগঞ্জের তাড়াশের কৃষক আবদুল করিম বলেন, দুই বছর আগে স্ত্রীর চিকিৎসার জন্য ধার করতে হয়েছিল। পরে সেই ঋণ শোধ করতে জমি বিক্রি করেছি। এখন আবার ছেলের পড়াশোনার খরচ চালাতে নতুন করে ঋণ নিতে হচ্ছে।
গাজীপুরের পোশাক শ্রমিক রুবিনা আক্তার বলেন, বেতন সামান্য বাড়লেও বাজারের খরচ তার চেয়ে অনেক বেশি বেড়েছে। কোনো জরুরি খরচ এলেই আত্মীয়স্বজন বা এনজিওর কাছ থেকে ধার নিতে হয়। ঋণ শোধ করতে গিয়ে আবার নতুন ঋণ নিতে হচ্ছে।
ঢাকার ধোলাইপাড়ের বেসরকারি চাকুরিজীবী আলতাফ হোসেন বলেন, যা বেতন পাই, তা দিয়ে মাসের ২০ তারিখের পর আর চলা যায় না। বাড়ি ভাড়া, সন্তানের স্কুলের বেতন আর কাঁচাবাজারের খরচ দিতেই পকেট খালি। প্রতি মাসেই পরিচিতদের কাছ থেকে ধার করতে হচ্ছে।
অর্থনীতিবিদদের মতে, মধ্যবিত্ত ও নিম্নবিত্ত পরিবারগুলোর ঋণের জালে আবদ্ধ হওয়ার অন্যতম প্রধান কারণ চিকিৎসা ব্যয়। দেশের স্বাস্থ্যসেবা সাধারণ মানুষের নাগালের বাইরে চলে গেছে। সরকারি হাসপাতালে সিট না পাওয়া বা ওষুধের চড়া দামের কারণে বেসরকারি ক্লিনিকে গিয়ে লাখ লাখ টাকা খরচ করতে বাধ্য হচ্ছে পরিবারগুলো।
সম্প্রতি এক গবেষণায় দেখা গেছে, দেশের একটি বিশাল জনগোষ্ঠী প্রতি বছর শুধু চিকিৎসার খরচ চালাতে গিয়ে দারিদ্র্যসীমার নিচে নেমে যাচ্ছে। সঞ্চয় না থাকায় স্থানীয় মহাজনদের কাছ থেকে চড়া সুদে টাকা ধার নিয়ে চিকিৎসার খরচ মেটাতে হচ্ছে। পোশাক শ্রমিক রফিকুল ইসলাম কান্নাজড়িত কণ্ঠে বলেন, স্ত্রীর জরায়ু অপারেশনের জন্য কোনো সঞ্চয় না থাকায় গ্রামের সুদের কারবারির কাছ থেকে চড়া সুদে ১ লাখ টাকা নিতে হয়েছে। এখন প্রতি মাসে যে সুদ দিতে হচ্ছে, তা আমার বেতনের অর্ধেক।
বাঙালি সমাজে বিয়ে বা যেকোনো সামাজিক অনুষ্ঠান এখন আনন্দের চেয়ে সীমাহীন কষ্টের কারণ হয়ে দাঁড়িয়েছে। লোকলজ্জা আর সামাজিক মর্যাদা রক্ষার তাগিদে সাধ্যের বাইরে গিয়ে খরচ করার এক অসুস্থ প্রতিযোগিতা তৈরি হয়েছে। বিশেষ করে গ্রামীণ অঞ্চলে কন্যাসন্তানের বিয়ে কিংবা জরুরি পারিবারিক সংকট কাটাতে পানির দামে চাষের জমি বা বসতভিটা বিক্রি করে দেওয়ার প্রবণতা আশঙ্কাজনক হারে বেড়েছে। সম্পদ হাতছাড়া হওয়ার পর এসব পরিবারের উপার্জনের পথ একেবারেই বন্ধ হয়ে যাচ্ছে, ফলে অনেকেই রাতারাতি ‘পথের ফকির’ হয়ে যাচ্ছেন।
অর্থনীতি বিশ্লেষকদের মতে, এই পরিস্থিতি চলতে থাকলে সমাজে অপরাধ প্রবণতা এবং মানসিক অবসাদ আরও বাড়বে।
বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের (বিআইডিএস) সাবেক মহাপরিচালক ও বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. মুস্তফা কে মুজেরী এ প্রসঙ্গে বলেন, ক্রমবর্ধমান জীবনযাত্রার ব্যয় এখন অনেক পরিবারকে নীরবে ঋণের দিকে ঠেলে দিচ্ছে। চিকিৎসা, সন্তানের উচ্চশিক্ষা এবং নিত্যপ্রয়োজনীয় খরচ এই তিনটি খাতেই চাপ সবচেয়ে বেশি অনুভূত হচ্ছে।
এই সংকট থেকে উত্তরণের জন্য তিনি জরুরি কিছু পদক্ষেপের কথা উল্লেখ করেন, স্বাস্থ্য, শিক্ষা ও নিত্যপণ্যের ব্যয় নিয়ন্ত্রণে সরকারকে দ্রুত কার্যকর নীতি গ্রহণ করতে হবে। মধ্যবিত্ত ও নিম্নমধ্যবিত্তদের সুরক্ষায় সামাজিক নিরাপত্তাবেষ্টনীর পরিধি আরও বাড়াতে হবে। ব্যক্তিগত পর্যায়ে সচেতন আর্থিক পরিকল্পনা তৈরি, অপ্রয়োজনীয় খরচ কমানো এবং সঞ্চয়ের সংস্কৃতি গড়ে তোলা অত্যন্ত জরুরি।